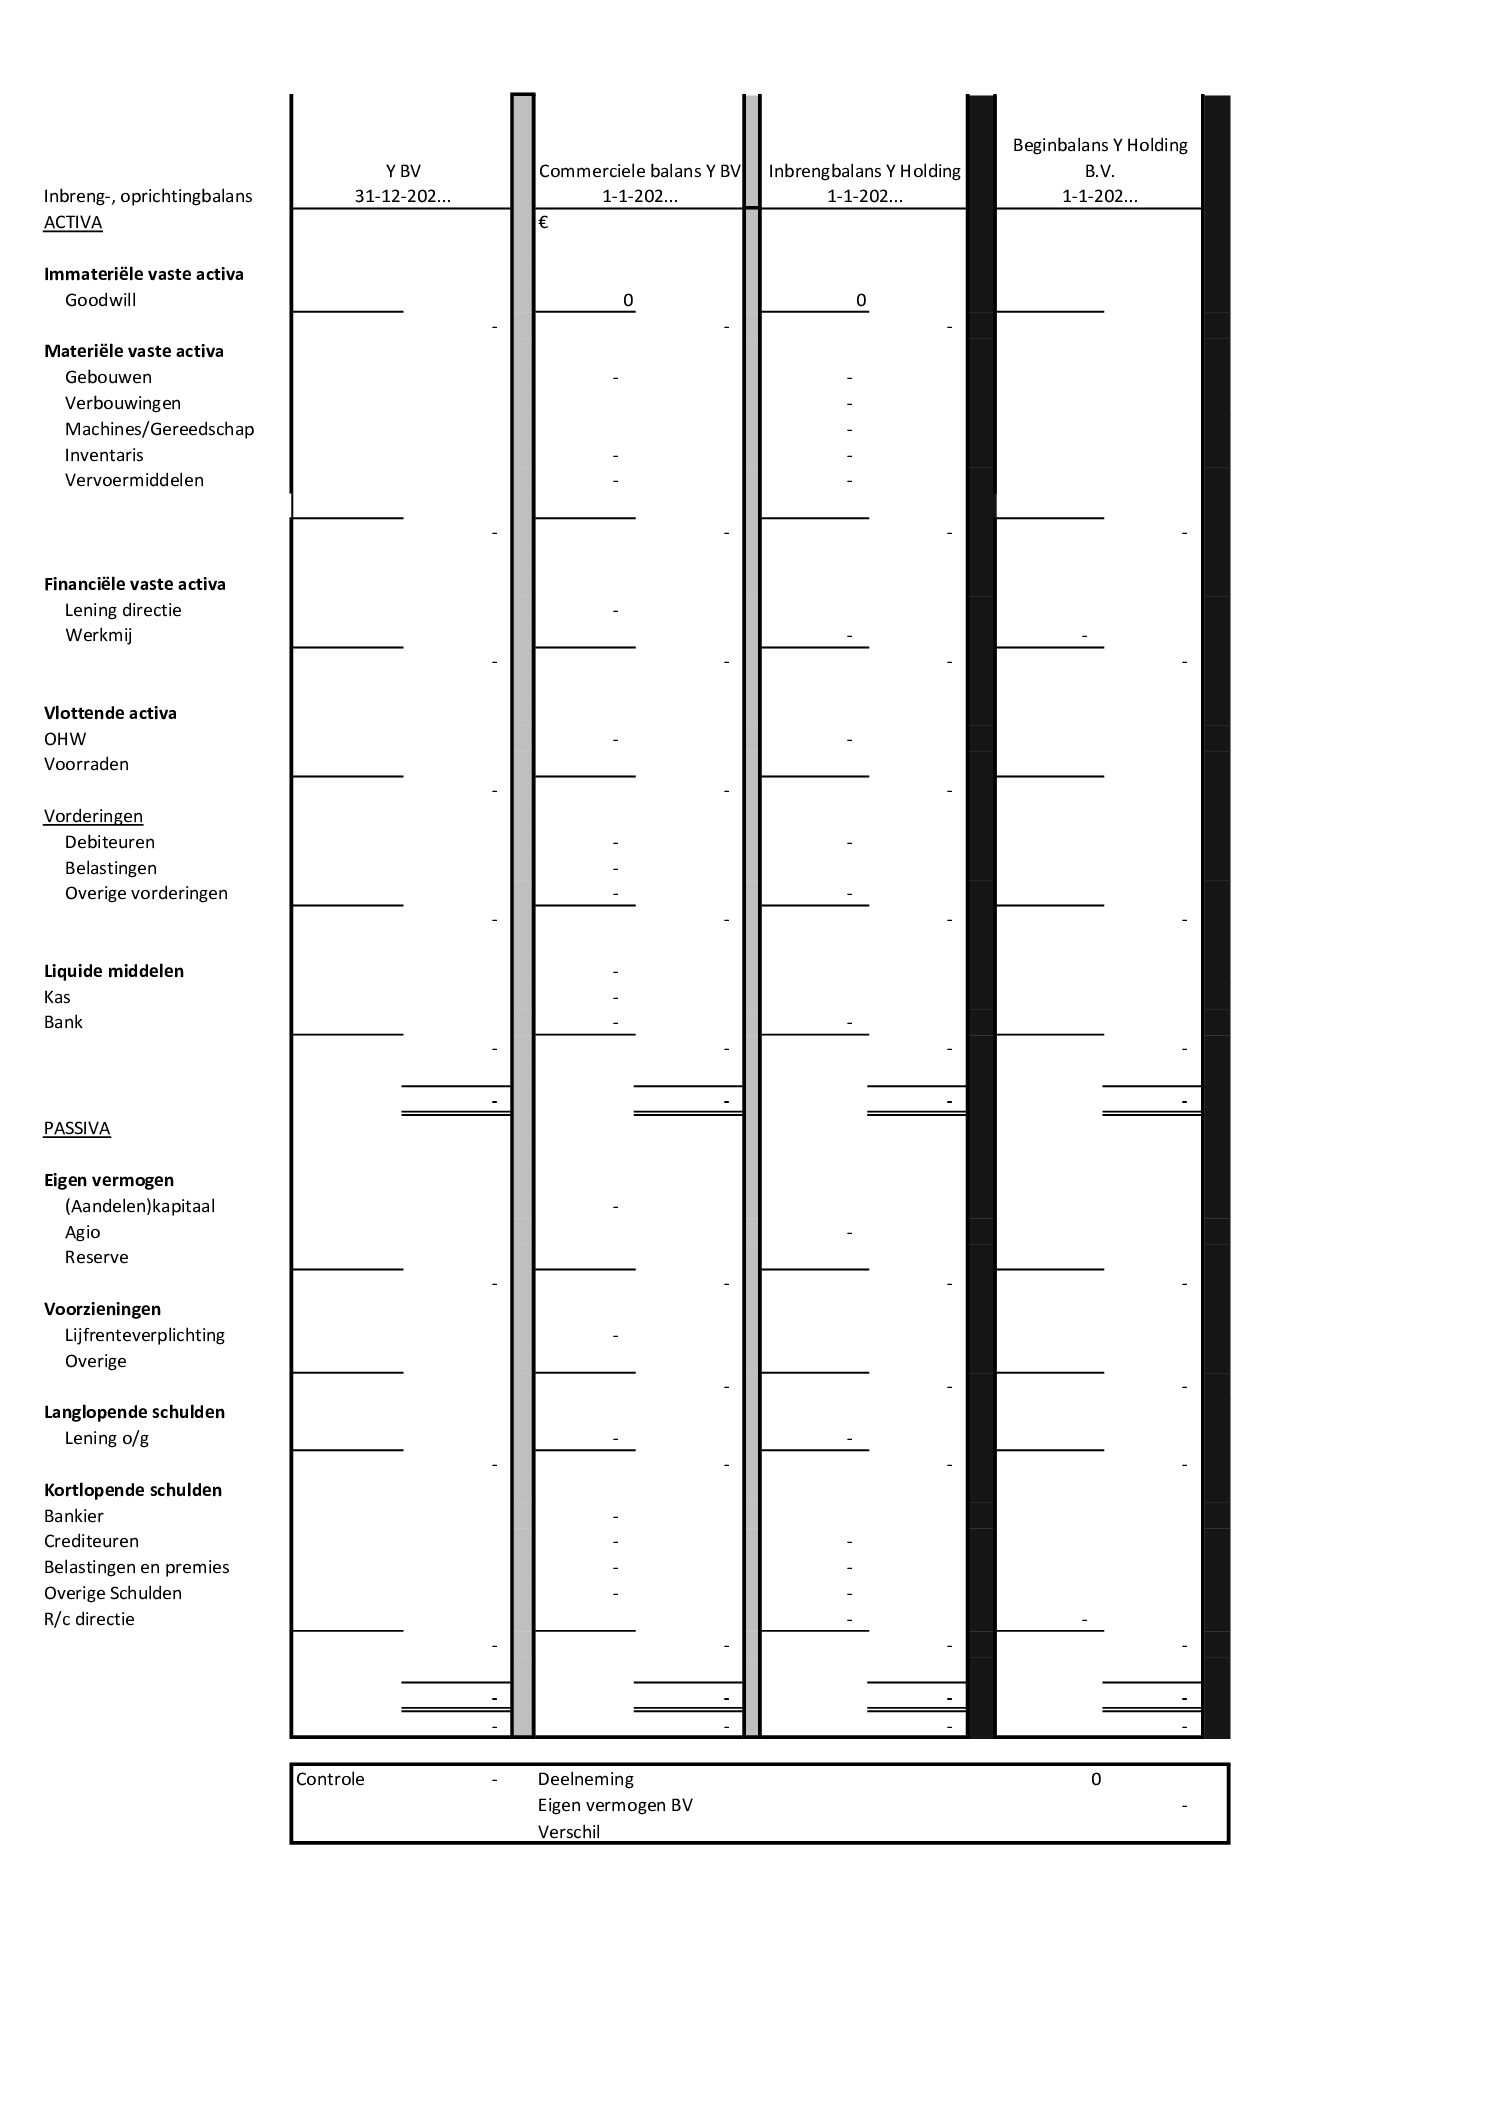
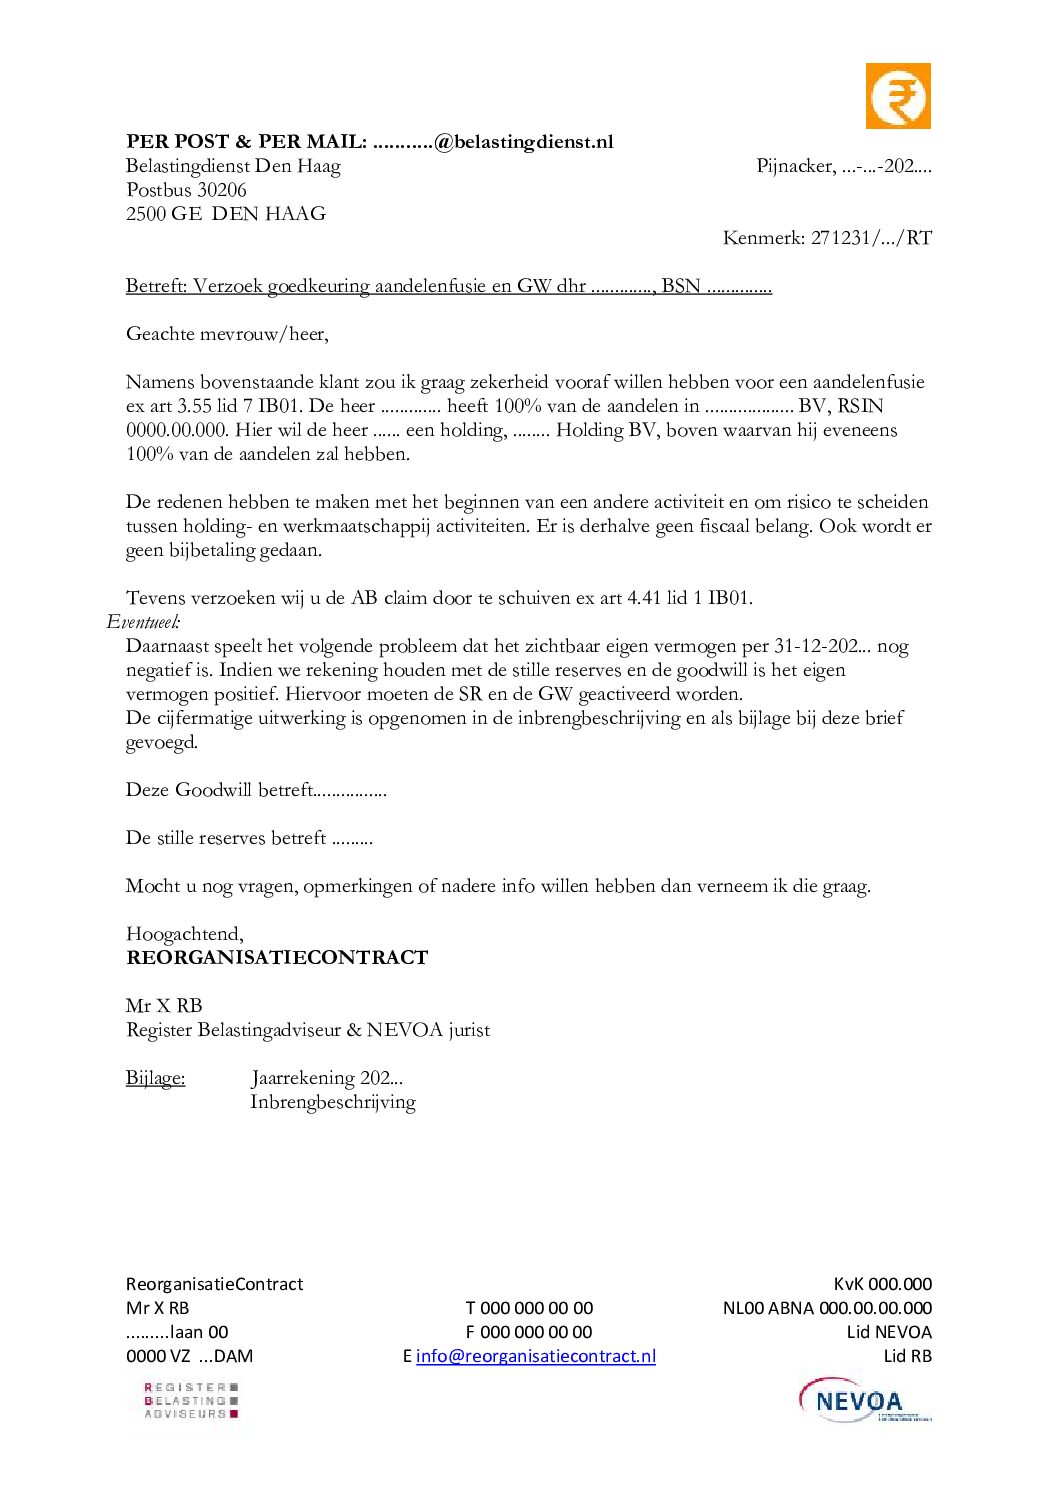
INBRENGBESCHRIJVING AANDELENFUSIE
De aandelenfusie faciliteit is een eenvoudige en betaalbare faciliteit voor een aandeelhouder om een holding boven zijn bestaande structuur te verkrijgen. De aandelen die een DGA houdt in zijn bestaande BV worden geruild met de aandelen van een nog op te richten BV. Zo ontstaat er een holding boven je werkmaatschappij. Het gevolg is dat de fiscale boekwaarde worden doorgeschoven naar de nieuw uit te geven aandelen.
Er zijn wel een aantal voorwaarde voor de toepassing van deze faciliteit. je moet meer dan 50% van de stemrechten in de nieuwe BV verkrijgen. Dit beperkt de scoop van mogelijkheden. Zijn er 2 aandeelhouders met elk 50% van de aandelen/stemrechten dan zal deze faciliteit niet gebruikt kunnen worden voor beide aandeelhouders. Verder mag een eventuele bijbetaling niet meer bedragen dan 10% van de nominale waarde van de uitgereikte aandelen. De transactie mag ook niet in overwegende mate leiden tot het ontgaan of uitstellen van belastingheffing. de transactie moet dus gericht zijn op zakelijke overwegingen zoals herstructurering, rationalisering van de werkzaamheden van de bij de fusie betrokken rechtspersonen.
De inbrengbeschrijving is een verplicht en cruciaal document. Het geeft een gedetailleerde omschrijving van de te ruilen aandelen. Deze dient als onderbouwing van de economische realiteit van de transactie. Let op dat de opgenomen financiele gegevens niet ouder mogen zijn dan 6 maanden. De notaris zal hier strikt op toezien en de akte niet passeren als hier niet aan is voldaan. De verkrijgingsprijs van de oude aandelen zullen worden doorgeschoven naar de nieuwe aandelen.
Daarnaast zal je vaak een fiscale balans hebben waarin de fiscale activa en passiva tegen de dezelfde grondslagen worden voortgezet om aan het continuiteitsbeginsel te voldoen. Verder is het aan te raden een goedkeuring vooraf te vragen aan de belastingdienst zodat er geen verassingen achteraf ontstaan. In deze brief verzoek je tevens de verkrijgingsprijs van de nieuwe aandelen vast te stellen. Beide documenten zijn ook hier te downloaden.